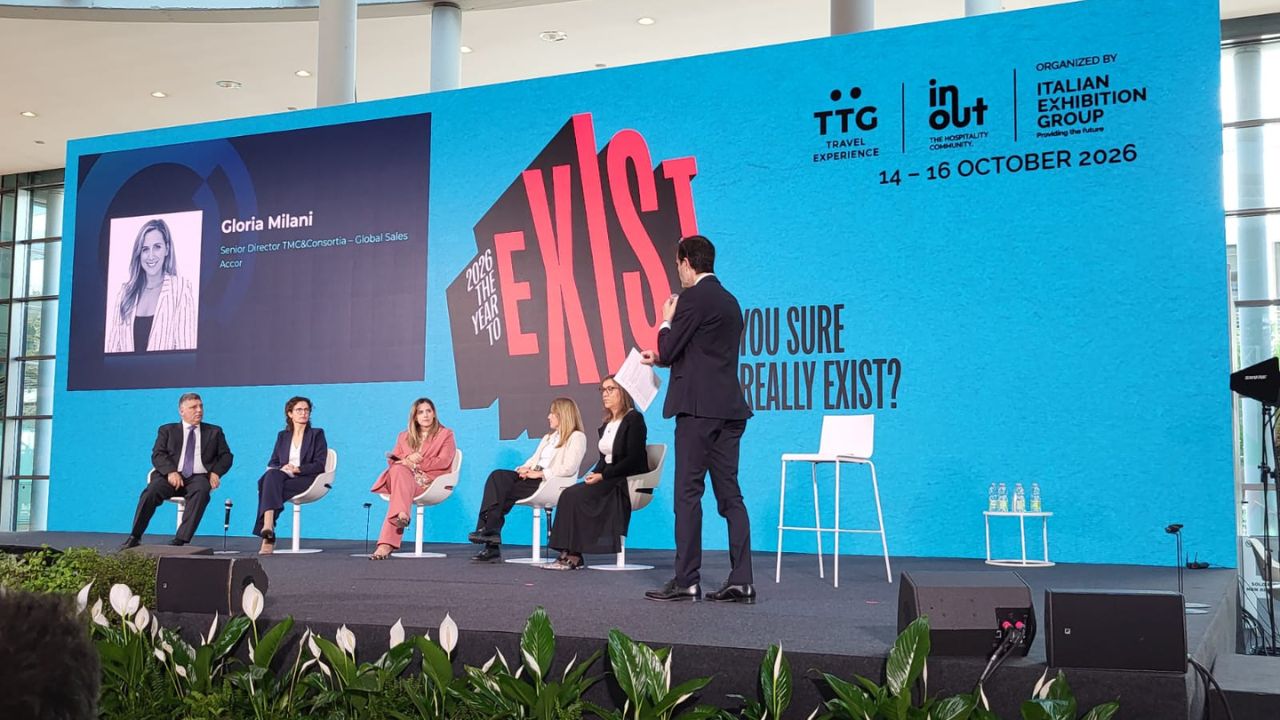
Abbiamo incontrato Gloria Milani, Senior Director TMCs & Consortia – Global Sales&Revenue di Accor, dopo il suo intervento al TTG Travel Experience 2026 di Rimini. Milani era tra i relatori del panel dell’Osservatorio Travel Innovation della School of Management del Politecnico di Milano, “ViaggIAre: esistere nel viaggio, tra umano e artificiale”, che si è tenuto giovedì 15 ottobre 2026 nella Main Arena.
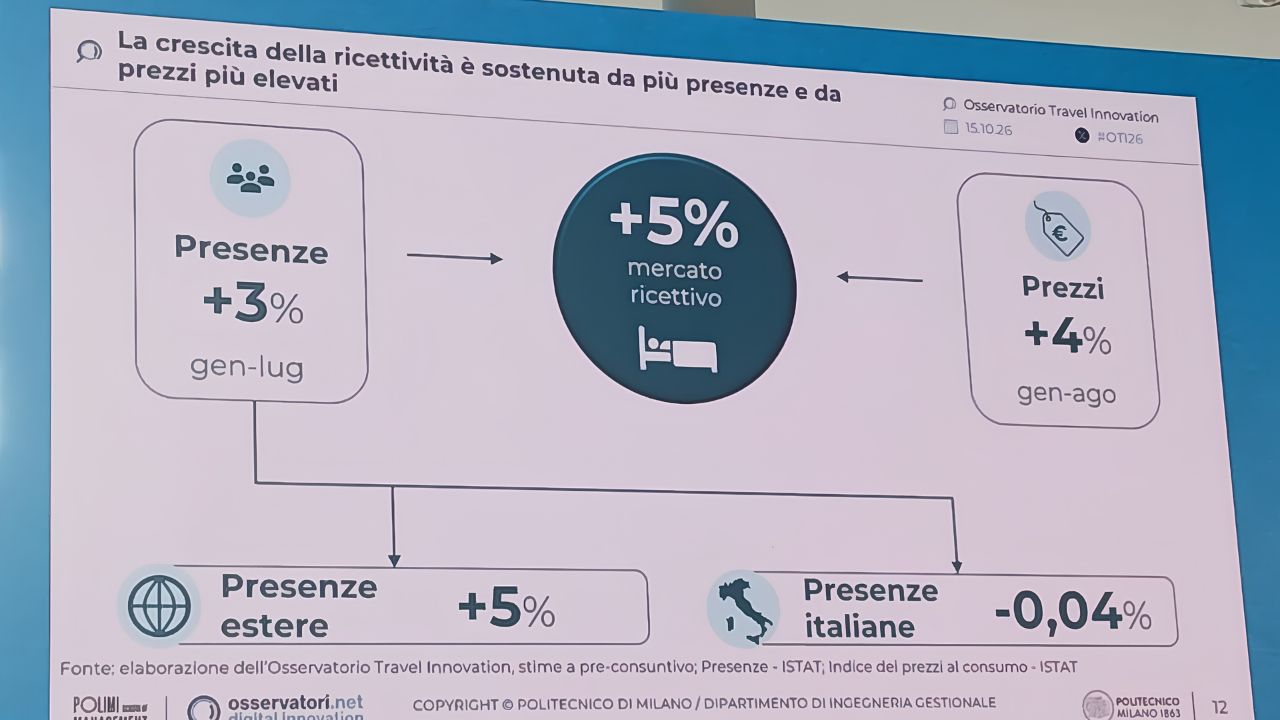
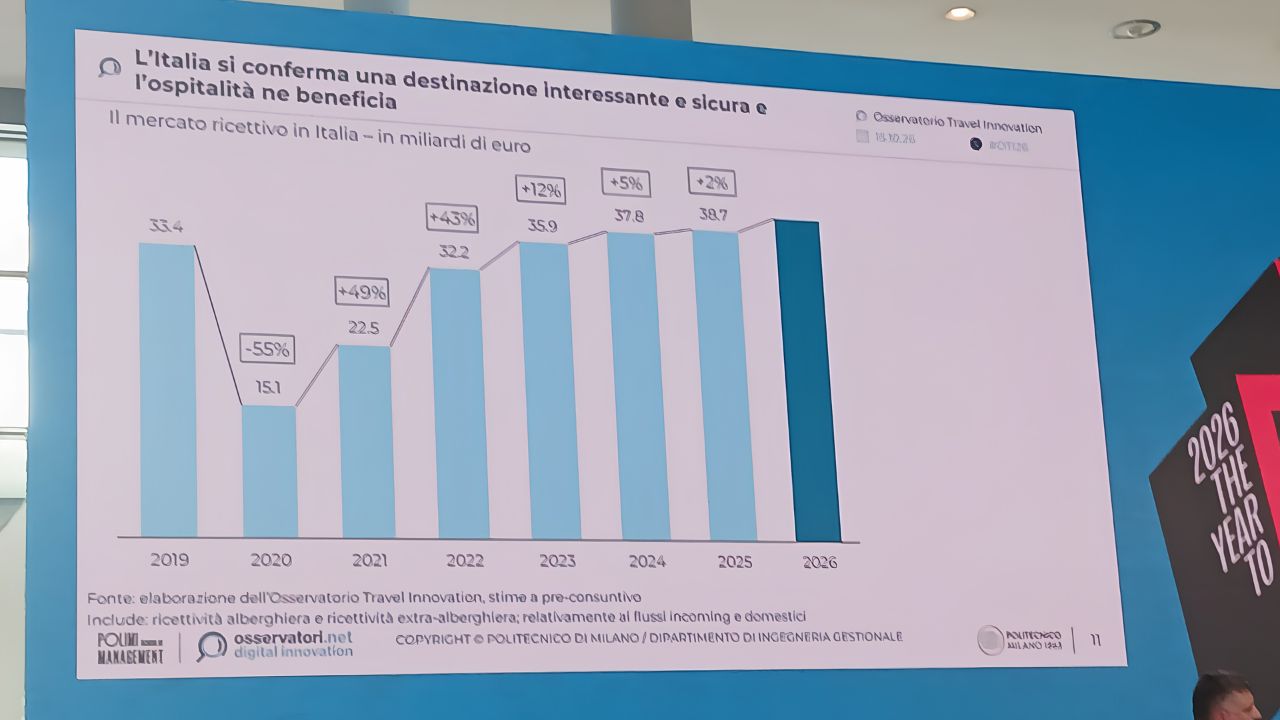
La ricerca presentata dall’Osservatorio stima il mercato dell’ospitalità a 40,7 miliardi di euro nel 2026 (+5% sul 2025), trainato dai flussi internazionali (+4,8% tra gennaio e luglio). L’eCommerce copre il 59% del mercato ricettivo, mentre il 44% degli italiani usa già l’intelligenza artificiale per organizzare i viaggi (+11 punti percentuali in un anno).
A partire da questi numeri, Milani descrive un settore sempre più digitale e frammentato, in cui la vera sfida sarà restare rilevanti in un ecosistema distributivo più articolato.
D. Alla luce dei dati presentati, come azienda vi ritrovate in questi trend e quali sono gli elementi qualitativi che sostengono questo tipo di ragionamento?
R. “Direi di sì, ci ritroviamo in molti dei trend evidenziati dalla ricerca e, anzi, li osserviamo quotidianamente attraverso una prospettiva molto ampia perché operiamo in oltre 100 paesi.
Il primo dato che trovo particolarmente significativo è il ruolo dell’incoming internazionale nella crescita del settore. La ricerca mostra come la crescita della ricettività in Italia sia sostenuta soprattutto dalla domanda estera, con presenze internazionali in aumento mentre la domanda domestica resta sostanzialmente stabile. Questo riflette perfettamente quanto vediamo come gruppo internazionale: l’Italia continua ad essere una destinazione estremamente attrattiva e beneficia di un posizionamento molto forte sul mercato globale. Per noi questo significa continuare a investire nella capacità di intercettare flussi internazionali sempre più diversificati e ad alto valore.
Il secondo elemento riguarda la digitalizzazione. I dati mostrano un’ulteriore crescita dell’eCommerce, che ormai rappresenta il 59% del mercato ricettivo italiano. Trovo particolarmente interessante il fatto che crescano sia i canali diretti sia quelli indiretti senza alterare significativamente l’equilibrio complessivo tra i due. Questo conferma una convinzione che abbiamo da tempo: il futuro non sarà caratterizzato da meno intermediari, ma da un ecosistema sempre più articolato, nel quale i viaggiatori si muovono fluidamente tra canali diversi.
Un terzo aspetto che considero molto rilevante è l’intelligenza artificiale. La ricerca evidenzia che il 44% degli italiani utilizza già l’IA per attività legate al viaggio e che la percezione della sua utilità continua a crescere. Credo che questo sia soltanto l’inizio. Spesso si parla di AI in termini di efficienza, ma dal nostro punto di vista il valore più interessante è la capacità di rendere l’esperienza più personalizzata, più rilevante e più semplice per il viaggiatore.
Infine, vorrei aggiungere una prospettiva internazionale. Guardando diversi mercati vediamo emergere una tendenza comune: in un mondo dove il contenuto è disponibile ovunque e l’offerta è sempre più accessibile attraverso molteplici piattaforme, il vero elemento distintivo diventa la relazione con il cliente.
Quindi, se dovessi riassumere in una frase, direi che la ricerca fotografa molto bene ciò che stiamo osservando a livello globale: un mercato trainato dall’internazionalizzazione, sempre più digitale, sempre più influenzato dall’AI e nel quale la vera competizione si giocherà sulla capacità di comprendere e servire meglio il viaggiatore.
Paradossalmente, più il travel diventa digitale e automatizzato, più diventa importante conoscere il viaggiatore come persona. È lì che si creerà il vero vantaggio competitivo dei prossimi anni”.
D. Come sta cambiando la distribuzione nel comparto ricettivo alla luce dell’ingresso di nuovi attori come le nuove TMC internazionali? E come cambierà il mercato italiano nei prossimi anni?
R. “Per molti anni il panorama era relativamente chiaro. C’erano gli hotel, le OTA, le agenzie di viaggio, le TMC e i grossisti, ciascuno con una funzione ben definita. Oggi questi confini sono sempre meno netti.
Le Neo TMC internazionali stanno accelerando questo cambiamento. Molte di queste realtà sono nate con una mentalità tipicamente digitale, orientata all’aggregazione di contenuto, alla semplicità di utilizzo e a un’esperienza utente molto vicina a quella che troviamo nel mondo leisure. Allo stesso tempo assistiamo alle OTA che investono sempre più nel business travel, ai marketplace che ampliano la loro offerta di servizi e agli operatori tradizionali che cercano di presidiare direttamente la relazione con il cliente.
Per questo motivo credo che la distribuzione stia diventando molto più complessa. Non aumentano soltanto i canali, aumentano gli intermediari, i livelli di aggregazione e le modalità attraverso cui il contenuto arriva al viaggiatore finale”.
D. Il bleisure è davvero in forte crescita o è la distribuzione a cambiare il modo in cui viene presentata l’offerta?
R. “Personalmente non sono convinta che stiamo assistendo a una crescita così significativa del bleisure come fenomeno comportamentale. Credo piuttosto che stia aumentando la contaminazione tra mondi che in passato erano separati.
Oggi gran parte degli attori della distribuzione aggrega contenuti provenienti da fonti estremamente diverse: canali diretti, OTA, wholesalers, bedbank, aggregatori e piattaforme corporate. Il risultato è che il viaggiatore si trova davanti un’offerta sempre più ampia e diversificata, senza necessariamente sapere quale sia la fonte originaria del contenuto che visualizza.
In altre parole, non è detto che i viaggiatori stiano cambiando così radicalmente. Sta cambiando il modo in cui la distribuzione presenta e rende accessibile l’offerta.
Questa contaminazione genera aspettative nuove: il viaggiatore business si aspetta la stessa immediatezza, personalizzazione e libertà di scelta che sperimenta come consumatore leisure, mentre il cliente leisure si abitua a servizi, strumenti e livelli di assistenza tradizionalmente associati al mondo corporate.
Da gruppo internazionale vediamo chiaramente questa convergenza dei comportamenti in molti mercati e riteniamo che continuerà ad accelerare”.
D. In un mercato così intermediato, su quali leve possono puntare gli operatori dell’ospitalità per differenziarsi, e cosa vedremo in Italia nei prossimi anni?
R. “In questo contesto, la sfida per gli operatori dell’ospitalità diventa ancora più interessante. Se il contenuto è disponibile ovunque e la distribuzione è sempre più intermediata, la differenziazione non può basarsi esclusivamente sul prodotto.
Per questo vediamo due leve assumere un’importanza sempre maggiore.
Come ho già ricordato la prima è l’intelligenza artificiale. Spesso si parla di AI in termini di efficienza operativa, ma credo che il suo impatto più interessante sia un altro. L’AI sta diventando uno strumento per influenzare la scoperta, la considerazione e la scelta. Può aiutare i brand a comprendere meglio i bisogni del cliente, personalizzare l’offerta e rendere l’esperienza più rilevante. In un mercato dove il viaggiatore è esposto a un numero crescente di alternative, la capacità di guidare le preferenze diventerà un vantaggio competitivo fondamentale.
La seconda leva è la loyalty. Se il contenuto tende a diffondersi attraverso una moltitudine di piattaforme, la vera differenza torna a essere la relazione con il cliente. I programmi loyalty non rappresentano più soltanto un meccanismo di ricompensa, ma diventano uno strumento strategico per riconoscere il viaggiatore, comprenderne i comportamenti, personalizzare l’esperienza e creare una preferenza di lungo periodo indipendentemente dal canale utilizzato per prenotare.
E credo che proprio questo sarà uno dei temi chiave nei prossimi anni anche in Italia.
Vedremo una distribuzione sempre più frammentata, sempre più digitale e sempre più orientata all’aggregazione. Vedremo nuovi attori entrare nel mercato e attori tradizionali ampliare il proprio ruolo. Ma soprattutto vedremo una crescente competizione per la relazione con il cliente. Per anni abbiamo parlato di disintermediazione. La vera sfida non sarà eliminare la complessità della distribuzione. Sarà riuscire a rimanere rilevanti all’interno di un ecosistema distributivo sempre più articolato.
Perché nel travel del futuro non vincerà necessariamente chi controlla il canale. Vincerà chi comprenderà meglio il viaggiatore e saprà orchestrare in modo più efficace l’insieme delle connessioni che compongono il suo viaggio”.
Leggi Anche: Accor integra ALL in ChatGPT, la prenotazione hotel passa dall’intelligenza artificiale
***
CONTINUA A LEGGERE SU BUSINESSMOBILITY.TRAVEL
Per non perderti davvero nulla seguici anche su LinkedIn, Instagram e TikTok