Il mercato italiano del trasporto aereo cresce più di quelli europei, ma il 2027 si annuncia complicato: il costo del carburante è raddoppiato, le coperture delle compagnie stanno finendo e le tariffe sono destinate a salire. È il quadro tracciato da Andrea Giuricin, professore di Economia dei Trasporti all’Università degli Studi di Milano-Bicocca, nel webinar riservato agli iscritti di BT Lounge dal titolo “Trasporti sotto pressione: il 2027 parte in salita”.
Per i travel manager il messaggio è chiaro: budget e travel policy del prossimo anno dovranno fare i conti con biglietti più cari e con infrastrutture, aeree e ferroviarie, vicine alla saturazione.
Un mercato aereo italiano che ha scavalcato la Francia e punta alla Germania
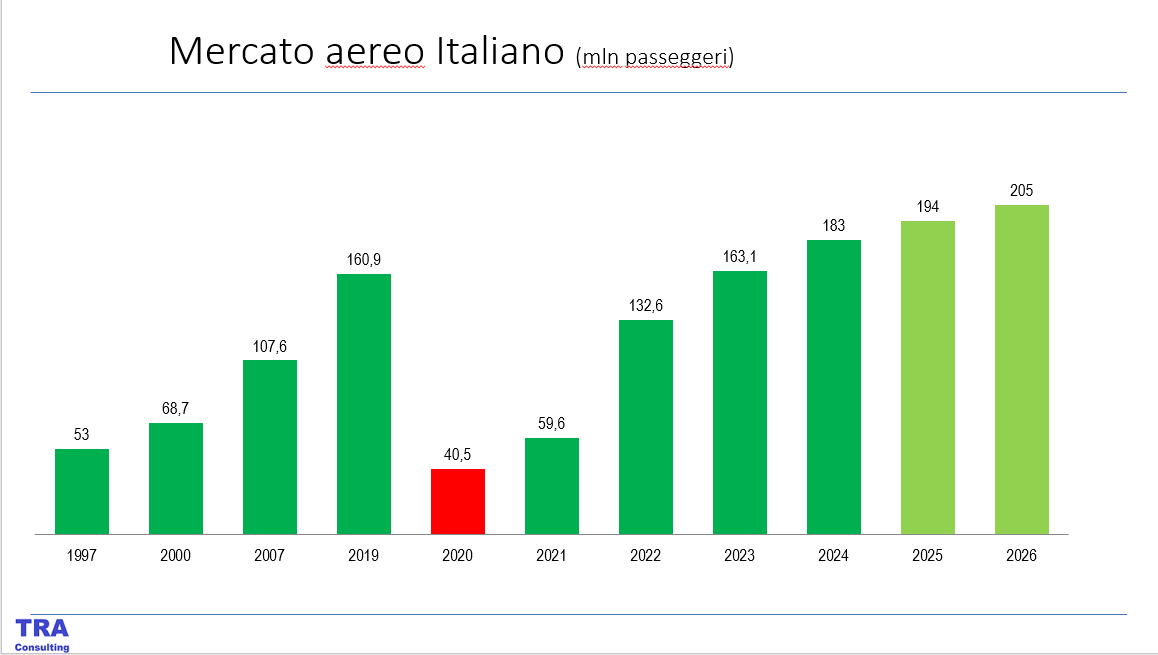
Giuricin è partito dai numeri di lungo periodo. Dai 53 milioni di passeggeri del 1997, anno della liberalizzazione europea, l’Italia è passata a oltre 200 milioni. Il dato di 194 milioni nel 2025 si riferisce ai passeggeri effettivi, circa 160 milioni internazionali e 34 domestici. Le statistiche aeroportuali parlano invece di 230 milioni, perché contano due volte chi viaggia su un volo nazionale, una volta in partenza e una in arrivo.
Il sorpasso sulla Francia risale al 2023 e, secondo il professore, è ormai strutturale: nel 1997 il mercato francese era di circa il 50% più grande, mentre nel 2024 l’Italia aveva circa 16 milioni di passeggeri in più. Più delicata la partita con la Germania. Nel 2019 il mercato tedesco superava quello italiano di 66 milioni di passeggeri; da allora l’Italia è cresciuta di 44 milioni, mentre la Germania non ha ancora recuperato i livelli pre-Covid, anche per la chiusura dei cieli russi che ha penalizzato il vettore di riferimento sulle rotte verso l’Asia. Per il 2026 la stima di Giuricin è di un sostanziale pareggio, intorno ai 205 milioni di passeggeri, con la Germania ancora di un soffio davanti.
| Anno | Italia (mln passeggeri) | Francia | Germania |
| 1997 | 53 | circa 80 | n.d. |
| 2019 | 161 | 169 | 227 |
| 2024 | 183 | 167 | 200 |
| 2026 (stima) | circa 205 | n.d. | circa 205 |
Il rischio, ha spiegato, è che la crescita metta sotto pressione le infrastrutture, un tema già al centro dell’incontro organizzato in Bicocca a inizio ottobre con, tra gli altri, Marco Troncone, amministratore delegato di Aeroporti di Roma. Se gli aeroporti non potranno investire, arriveranno a saturazione e non sapranno dove collocare i nuovi passeggeri.
Il jet fuel raddoppia e le coperture finiscono
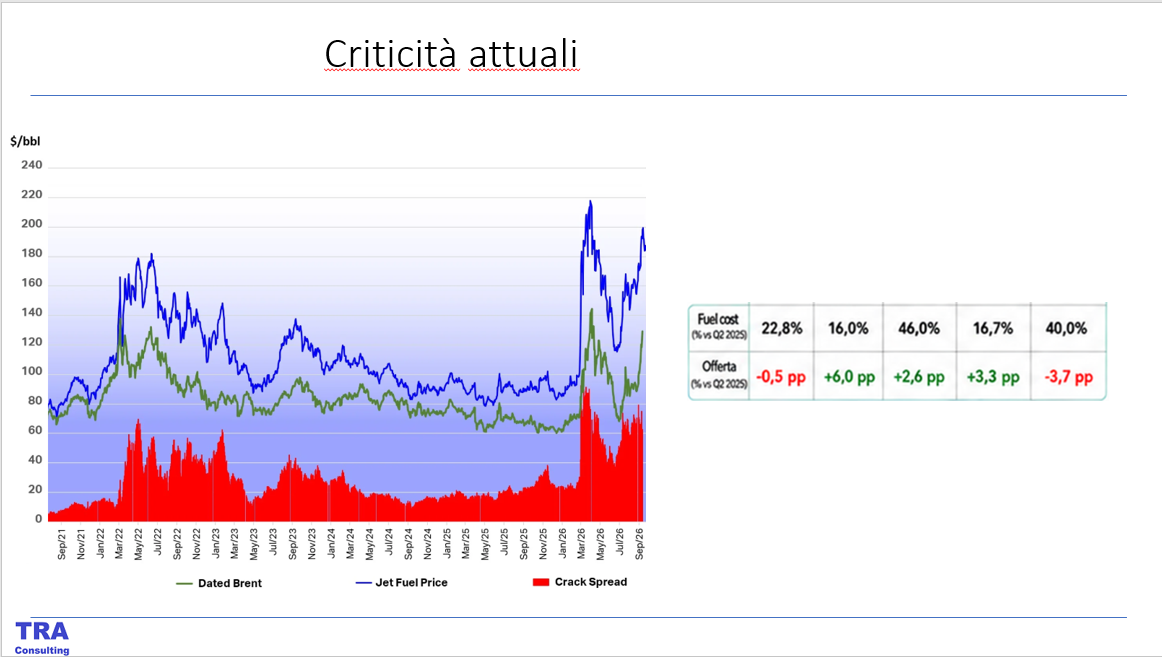
Il punto di svolta è la guerra in Iran, iniziata a fine febbraio, e la chiusura di Hormuz. Il jet fuel, che prima della crisi valeva circa 750 dollari a tonnellata, oggi si muove tra i 1.500 e i 1.600 dollari, quindi il doppio. Già nel secondo trimestre tutte le compagnie hanno registrato aumenti a doppia cifra del costo del carburante, attenuati dall’hedging, la copertura dal rischio di oscillazione dei prezzi.
“Il vero tema non è quanto aumenta il prezzo del petrolio nel breve periodo, ma per quanto tempo rimane elevato”, ha ricordato Giuricin.
Dopo quasi nove mesi di conflitto le vecchie coperture, stipulate intorno ai 700 dollari, stanno terminando e le compagnie si coprono ora su livelli di 1.100-1.200 dollari a tonnellata per il 2027. Gli effetti maggiori sulle tariffe, quindi, devono ancora arrivare e si vedranno dall’ultimo trimestre del 2026 e soprattutto nel 2027.
Un ritorno alla normalità non sarebbe comunque immediato. Anche con un accordo di pace il prezzo del jet fuel resterebbe alto, perché sono cresciuti i costi di raffinazione dopo gli attacchi alle raffinerie in Medio Oriente e in Russia, e la carenza di carburante aereo potrebbe durare diversi anni. Lo si era visto a luglio: quando il Brent è tornato a 70-80 dollari al barile per l’accordo di pace poi saltato, il jet fuel non è sceso sotto i 1.000 dollari a tonnellata. Il tentativo italiano di produrre più carburante, passato da circa il 50% a oltre il 70% del fabbisogno nazionale, ha un effetto limitato, perché i prezzi si formano sul mercato globale.
Tariffe in rialzo: cosa aspettarsi per i biglietti aziendali
Per ora le strategie delle compagnie divergono. Ryanair, per mantenere alto il load factor, ha ridotto nel terzo trimestre il proprio yield di circa il 4%, ma il suo amministratore delegato Michael O’Leary ha già avvisato che dal prossimo anno i biglietti potrebbero rincarare fino al 20%. Il gruppo Lufthansa ha registrato a settembre un aumento dello yield di circa il 9% e prevede che il prezzo medio dei biglietti salga tra il 12% e il 16% nel quarto trimestre. “La dinamica di prezzo sarà molto negativa, almeno per i consumatori, nel corso della fine del 2026 e anche del 2027”, ha sintetizzato Giuricin.
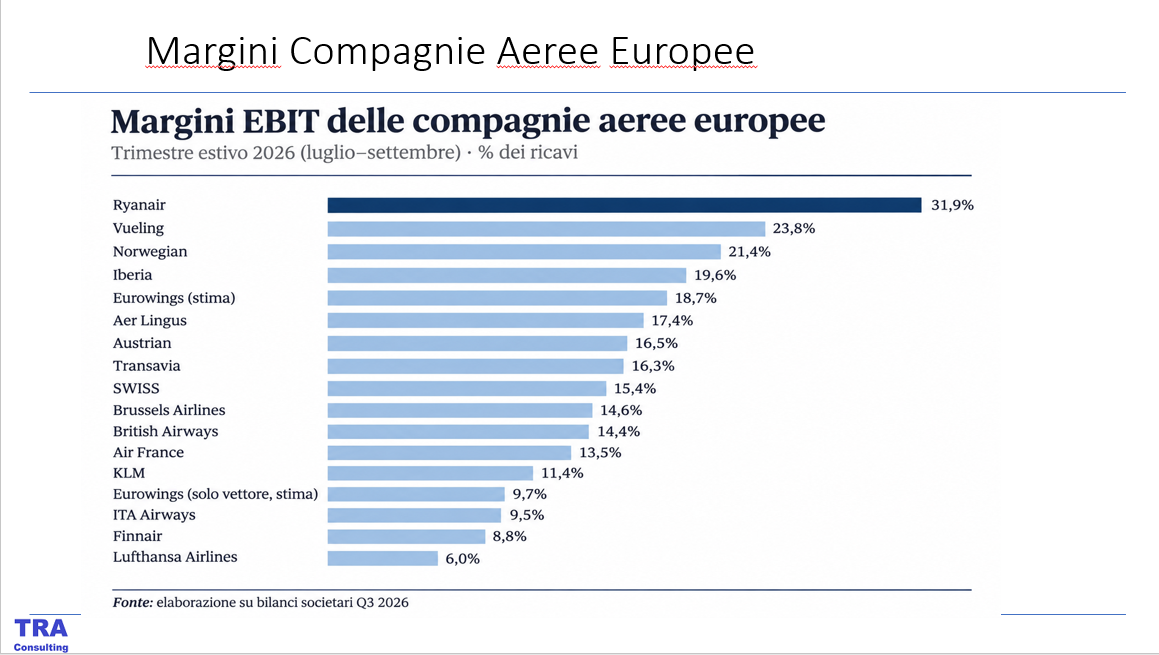
A reggere finora sono i margini: nel terzo trimestre, tradizionalmente il migliore, la redditività è rimasta elevata, soprattutto per le compagnie low cost. Giuricin ha poi sottolineato un dato che racconta il cambio di scenario: ITA Airways ha ormai un margine operativo superiore a quello di Lufthansa Airlines, intesa come singola compagnia e non come intero gruppo.
Per il 2027 le previsioni sulla domanda sono prudenti. Con l’offerta in rallentamento, perché alcune rotte con questi prezzi non hanno più senso, e una domanda meno brillante, il professore ritiene che 206-207 milioni di passeggeri in Italia sarebbero già un buon risultato, cioè 5-6 milioni in più del 2026, con tassi di crescita lontani da quelli del periodo 2023-2026.
SAF ed ETS: la sostenibilità economica delle compagnie
Sul fronte dei costi pesano anche le regole ambientali. Il carburante incide ormai per circa il 40% sui costi di una compagnia aerea, mentre il SAF, il carburante sostenibile che riduce le emissioni di CO2 fino al 75-80%, costa almeno cinque volte il jet fuel tradizionale. Le quote minime obbligatorie crescono di anno in anno, e a questo si somma il costo sempre più alto delle quote ETS, il sistema europeo di scambio delle emissioni. Le compagnie chiedono di usare i proventi dell’ETS per finanziare il SAF, una discussione ancora aperta a Bruxelles: la Commissione europea è intervenuta sul tema il 17 luglio, senza però accogliere pienamente le richieste del settore.
“Dobbiamo ricordarci anche della sostenibilità economica delle compagnie aeree”, ha avvertito Giuricin, citando le difficoltà di vettori come airBaltic e la chiusura di Spirit negli Stati Uniti.
Wi-Fi a bordo e prezzi personalizzati: l’innovazione che interessa ai viaggiatori d’affari
Tra le novità più rilevanti per chi viaggia per lavoro, il professore ha indicato la connessione internet veloce a bordo, soprattutto sul lungo raggio, che migliora la produttività del viaggio e diventa un elemento competitivo tra i vettori. L’altro fronte è il customer centric revenue management, la personalizzazione della tariffa sul singolo viaggiatore, resa più concreta da intelligenza artificiale e NDC. Ancillary, offerte su misura e pricing dinamico sono, secondo Giuricin, un tema destinato a pesare sempre di più sul confronto dei prezzi, anche per le aziende.
Alta velocità: la liberalizzazione italiana è un modello, ma i colli di bottiglia restano
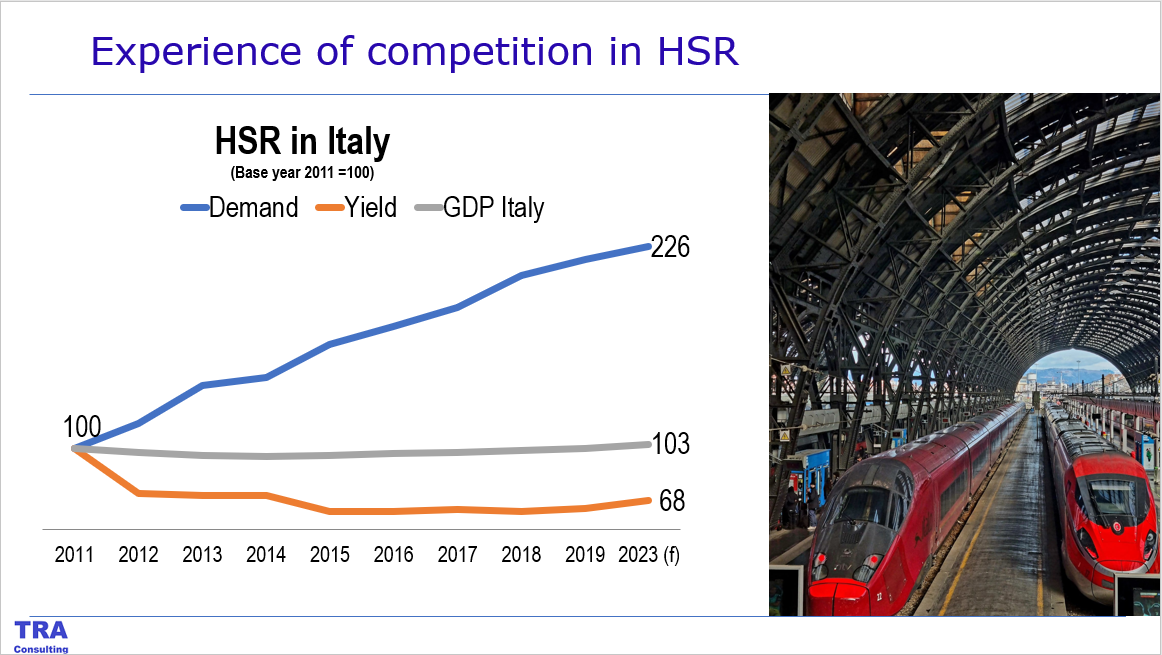
Nel trasporto ferroviario il quadro è diverso. L’energia pesa solo il 2-5% sui costi di un operatore ad alta velocità, contro il 40% del carburante per le compagnie aeree, e il mercato è ancora frammentato in dimensione nazionale. L’Italia è stata il primo Paese al mondo a liberalizzare l’alta velocità, con l’arrivo di Italo il 28 aprile 2012. La Francia e la Spagna hanno seguito, la Germania aprirà nel 2028 e un terzo operatore è atteso anche in Italia.
Il risultato è che il mercato italiano è più che raddoppiato sulla stessa infrastruttura, con prezzi scesi soprattutto nella prima fase di liberalizzazione e poi parzialmente recuperati. Sulla Milano-Roma si contano oltre 160 collegamenti al giorno, contro i 32 della Londra-Parigi, e secondo Giuricin la rete italiana ha circa cinque volte i treni per chilometro di linea di quella spagnola, rete che pure è quattro volte più estesa. Il modello a frequenza elevata ha anche cambiato le abitudini: tra Torino e Milano si è passati da 18 a 86 collegamenti giornalieri, rendendo possibile il pendolarismo e creando un nuovo mercato.
Il nodo ora è la capacità. Nei prossimi quattro anni il mercato dell’alta velocità potrebbe crescere di circa 20 milioni di passeggeri, grazie a nuovi treni e a opere come la Napoli-Bari, che porterà Roma-Bari a poco più di tre ore. Ma stazioni come Roma Termini, con circa mille treni al giorno di cui due terzi regionali, e Milano Centrale sono congestionate. Tra le soluzioni citate ci sono lo spostamento di una parte dei treni regionali su Tiburtina e Garibaldi, e l’ERTMS ad alta densità, il sistema di segnalamento che permette di far circolare più treni sulla stessa linea in sicurezza.
Giuricin ha ricordato anche la privatizzazione della gestione commerciale degli spazi nelle stazioni: Grandi Stazioni Retail è stata ceduta per circa 1,5 miliardi di dollari nel 2024 e, in circa un decennio, gli spazi commerciali sono praticamente raddoppiati, avvicinando l’esperienza di stazione a quella di un aeroporto.
Cosa significa per le aziende
“La domanda resta strutturalmente solida ed è in forte crescita”, ha concluso Giuricin, “il problema è la gestione di questa domanda”, tra instabilità geopolitica e difficoltà strutturali, soprattutto sul ferro. Per chi gestisce le trasferte il 2027 si apre quindi con tariffe aeree in aumento, margini di negoziazione da rivedere con compagnie e TMC e un treno ad alta velocità che continuerà a essere un’alternativa competitiva sulle principali tratte, a patto che le infrastrutture reggano la crescita dei passeggeri.
***
CONTINUA A LEGGERE SU BUSINESSMOBILITY.TRAVEL
Per non perderti davvero nulla seguici anche su LinkedIn, Instagram e TikTok